От чего зависит рынок сплит-систем (в штуках) в России и в любой стране? Зафиксируем выводы, которые мы сделали в прошлой статье. Существует огромное количество факторов, но главным образом это зависит: во‑первых, от экономики страны, или, точнее, от среднего душевого дохода; во‑вторых, от климата или количества жарких дней в году; в‑третьих, от стоимости комплекта сплит-системы с монтажом (самый недооценённый фактор). И на данном этапе полезно отвлечься от России и рассмотреть примеры из каких-либо других стран, чтобы понять, работает там наша методика или нет. Мы решили рассмотреть четыре очень разные с точки зрения экономики и климата страны: Россию, Канаду, Иран и Японию.
Часть 1. Анализ общих экономических и климатических условий рассматриваемых стран
Россия
Рынок кондиционеров в Российской Федерации был подробно рассмотрен в статье автора [1]. Сейчас повторим основные показатели. Количество населения — 146 млн человек. ВВП общий номинальный — $ 2561 млрд. ВВП на душу населения — $ 17 540 (рис. 1).
Продажи сплит-систем в России составили 3,55 млн шт. (2025 год) [2]. Самый продаваемый кондиционер — настенная сплит-система 7000 БТЕ/ч OEM китайского производства с on/off-компрессором. Средняя мощность сплит-системы — 11 370 БТЕ/ч (3,33 кВт). Доля инверторов составляет 28 %. Средняя цена для конечного заказчика с монтажом — $ 654. Доля монтажа с материалами в конечной цене от 35 до 45 %.
Общий рынок сплит-систем в деньгах в 2025 году был около $ 2,322 млрд (табл. 1).
Табл. 1. Наиболее крупные города России и количество жарких дней в году
| Город | Население, тыс. чел. | Дней с температурой +25 °C и выше в год | Дней с температурой +30 °C и выше в год | Дней с температурой +35 °C и выше в год |
|---|---|---|---|---|
| Москва | ≈ 13 300 | 28–30 | 6–8 (23 дня в 2010 году) | 1–2 |
| Санкт-Петербург | ≈ 5600 | 18–22 | 3–5 | 0–1 |
| Новосибирск | ≈ 1630 | 30–35 | 5–8 | 0–1 |
| Екатеринбург | ≈ 1540 | 32–38 | 6–9 | 0–1 |
| Казань | ≈ 1310 | 45–50 | 12–15 | 1–3 |
| Краснодар (юг) | ≈ 1120 | 95–110 | 55–70 | 15–25 |
| Нижний Новгород | ≈ 1210 | 40–45 | 10–13 | 1–2 |
| Челябинск | ≈ 1180 | 35–40 | 8–11 | 1–2 |
| Красноярск | ≈ 1200 | 25–30 | 4–6 | 0–1 |
| Самара | ≈ 1160 | 55–62 | 22–29 | 4–7 |
| Уфа | ≈ 1160 | 42–48 | 11–14 | 1–3 |
| Ростов-на-Дону | ≈ 1140 | 85–95 | 45–50 | 10–16 |
| Сочи (юг) | ≈ 560 | 80–90 | 25–35 | 1–3 |
| Астрахань (юг) | ≈ 465 | 100–115 | 60–75 | 20–30 |
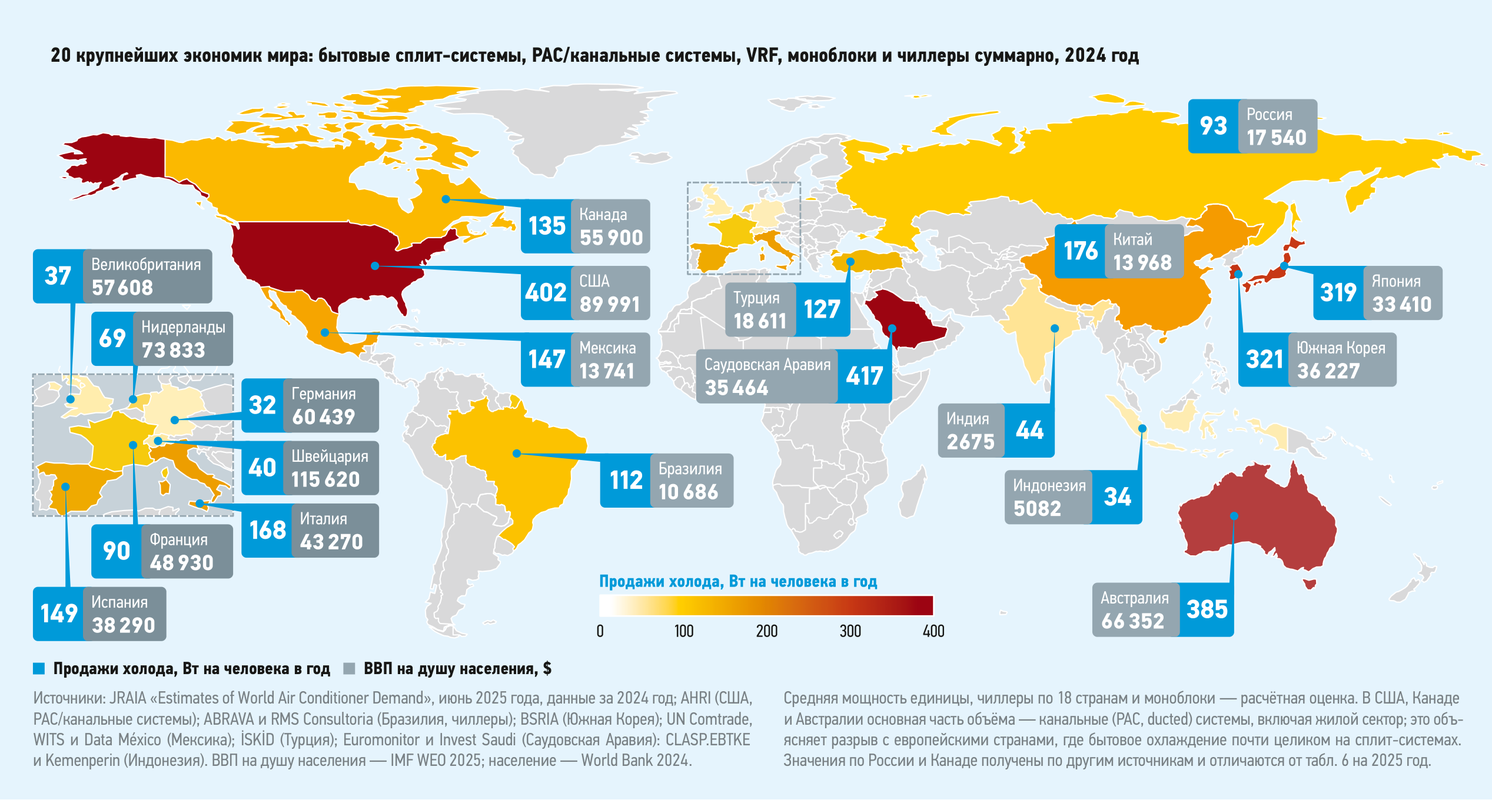
Рис. 1. Реализация холодильной мощности в год на человека в крупнейших странах — потребителях систем кондиционирования воздуха (2024 год)
Канада
В статье [3] сравнивается страна, очень похожая на РФ по географическому расположению, — Канада. Это очень хороший и показательный пример, поэтому мы его рассмотрим подробнее. Россия занимает первое место в мире по площади, Канада — второе. Обе страны имеют суровый северный климат, бескрайнюю тайгу, богатые запасы пресной воды и огромные природные ресурсы (нефть, газ, лес, металлы). Население в Канаде около 41,5 млн человек, что примерно в три раза меньше, чем в России. Однако ВВП (около $ 2320 млрд в 2025‑м) сопоставим с ВВП РФ (около $ 2561 млрд в 2025‑м); ВВП на душу населения около $ 55 900 — высокий доход (в 3,2 раза больше, чем в России, запомним эту цифру). Площадь жилья — 58 м2 на человека в Канаде против 29 м2 в РФ, то есть канадский дом в два раза больше и, соответственно, требует более мощной и дорогой системы.
Климат в Канаде преимущественно холодный, но большинство жителей живут на юге страны. Самые крупные города — Торонто, Монреаль и Ванкувер (табл. 2).
Табл. 2. Крупнейшие города Канады
| Город | Население, тыс. чел. | Географическая широта | Тип климата | Дней с температурой +25 °C и выше в год |
|---|---|---|---|---|
| Торонто | 3270 | 43° 39ʹ с. ш. | Умеренно-континентальный (Dfa/Dfb) | 55–65 |
| Монреаль | 1762 | 45° 30ʹ с. ш. | Влажный континентальный (Dfb) | 45–55 |
| Ванкувер | 662 | 49° 15ʹ с. ш. | Морской, лето средиземноморского типа (Csb) | 15–20 |
Если сравнить с российскими городами, то по летнему периоду Торонто ближе всего к Самаре или Саратову. Монреаль более холодный и похож по климату на Казань или Москву. А в Ванкувере преобладает морской климат, как в Калининграде или во Владивостоке.
Принципиальное отличие от России заключается в том, что доминирующий вариант сплит-системы в Канаде — центральная канальная система на весь дом (Central Ducted AC): один наружный блок и испаритель, встроенный в воздуховоды газового воздушного отопления. Один термостат, одна зона, мощность от 30 000 до 60 000 БТЕ/ч.
Statistics Canada (2025 год) [4] фиксирует около 68 % домохозяйств с охлаждением, из них около 54 % — центральные системы (данные EnviroStats). Средняя мощность всех сплит-систем составляет 25 000–35 000 БТЕ/ч. Carrier Canada прямо указывает, что канальные системы наиболее распространены в Канаде, а государственная Канадская ипотечная и жилищная корпорация (CMHC) называет рециркуляционную систему forced-air (воздушное отопление с рециркуляцией) «канадской системой выбора» для жилого сектора.
Цена «под ключ». Центральная система: 4000–9000 канадских долларов (примерно $ 2920–6570 при курсе 0,73). Однозонная мини-сплит-система — 3500–6500 канадских долларов, многозонная — от 9000 до 14 000 канадских долларов. Средняя цена «под ключ» по рынку — порядка 5500–6500 канадских долларов, или около $ 4380. Доля монтажа в цене — 55–65 %: труд дороже железа.
Физический и денежный объём. При примерно 535 тыс. единиц в год и средней цене около $ 4380 денежный объём составляет около $ 2,343 млрд. Ключевой парадокс: при в 6,6 раза меньшем числе единиц, чем в России (535 тыс. против 3,55 млн), Канада даёт аналогичный денежный объём (около $ 2,343 млрд против $ 2,322 млрд). Объяснить это просто: во‑первых, в Канаде средняя мощность кондиционера в два-три раза больше, чем в России; во‑вторых, конструктивно канальная система дороже настенной той же мощности; в‑третьих, кондиционер в Канаде — это не только охлаждение летом, но и эффективный обогрев с помощью теплового насоса зимой, а это уже означает другие модели компрессоров, часто с технологией EVI; в‑четвёртых, в Канаде в основном ставятся кондиционеры известных брендов из Японии или США, а в России это, как правило, малоизвестный российский OEM, сделанный на заводе в Китае. И, конечно, зарплата монтажников в Канаде выше, чем в России, что также увеличивает стоимость условного киловатта холода.
Если мы пересчитаем на душу населения, то получим следующие цифры. Количество киловатт холода сплит-систем в Канаде на 1000 человек продаётся в год около 113 кВт (в России — 80 кВт). Стоимость 1 кВт холода в Канаде около $ 497 (в России $ 198). Итого на одного жителя в Канаде ежегодно продаётся сплит-систем на $ 56,4, а в России — на $ 15,9. Теперь давайте вспомним данные о ВВП на душу населения, которые мы просили запомнить выше. ВВП на душу в Канаде в 3,2 раза выше, чем в России, а продажи кондиционеров в деньгах на одного жителя — в 3,5 раза выше. И это явно не совпадение, что подтверждает наши выводы о первичности экономических факторов при продаже кондиционеров.
В «штуках» Канада — рынок-карлик; в деньгах — примерно равна России, в деньгах на 1000 жителей — в 3,5 раза больше России. Это и есть иллюстрация тезиса: «штуки» скрывают экономическую реальность.
В статье [3] сравнивается рынок сплит-систем России и Канады в штуках и делается странный вывод о том, что Россия «догнала и перегнала Канаду» по уровню обеспеченности кондиционерами, так как в штуках на 1000 жителей продажи кондиционеров в Канаде близки. Однако как можно сравнивать «штуки» без привязки к их характеристикам? Это по меньшей мере странно.
Иран
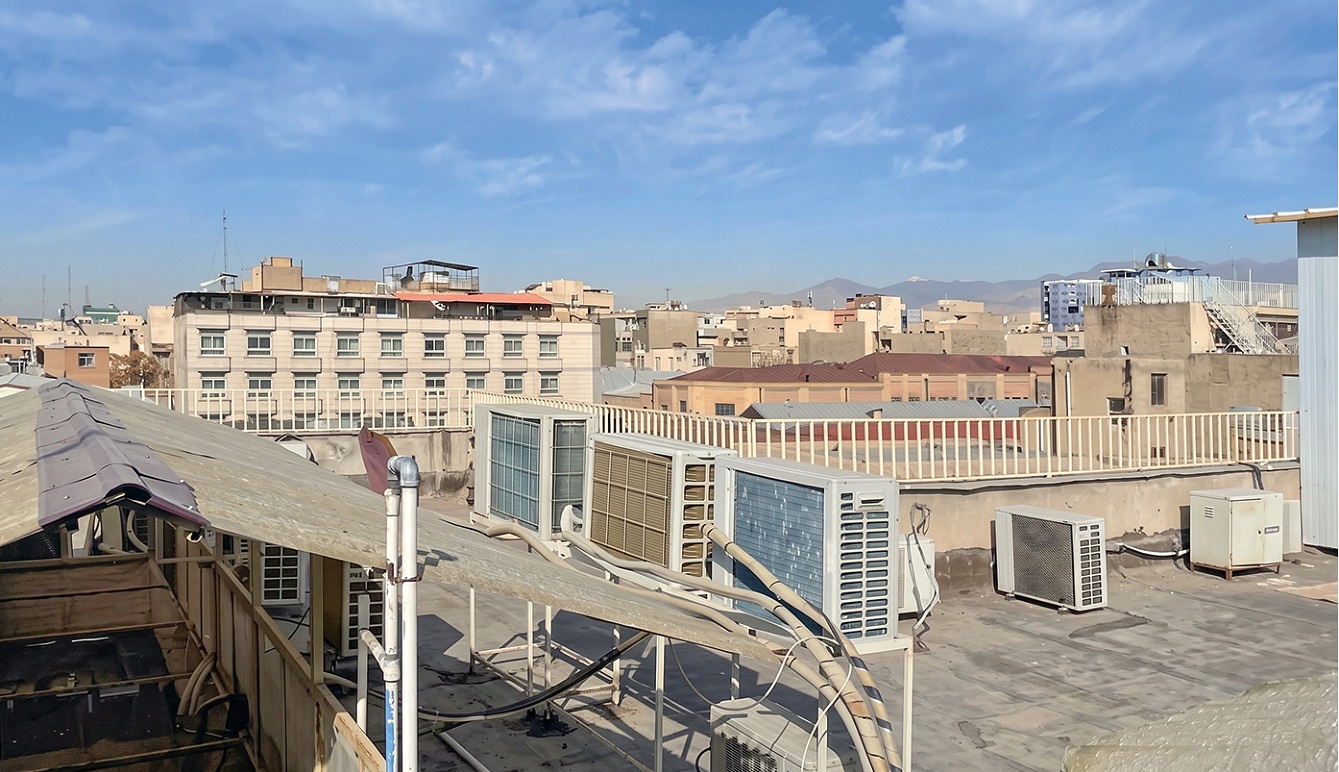
Иран интересен как случай, когда высокая климатическая потребность сочетается с отсутствием роста долларового дохода. За пятнадцать лет население выросло почти на пятую часть, а ВВП в долларах остался прежним; импорт оборудования ограничен, национальная валюта обесценилась многократно. Причины лежат за рамками нашей темы, для расчёта важен результат: покупательная способность в пересчёте на климатическое оборудование снизилась, и рынок отреагировал ровно так, как предсказывает модель из части 2 данной статьи.
Масштаб. Население росло с 77,4 млн человек в 2010 году до 91,6 млн в 2024‑м — устойчивый рост около 18 %. Но ВВП в долларах стагнировал: $ 487 млрд в 2010 году против $ 475 млрд в 2024‑м, а ВВП на душу упал с $ 6292 до $ 5190. Это в три раза меньше, чем в России. То есть экономика-носитель выросла по числу людей, но не по долларовой покупательной способности. Климат жаркий, но доход низкий и падающий. Это «дефицит охлаждения», когда климат требует, а доход не пускает.
Климат. Летом в Тегеране и особенно в провинции Хузестан (г. Ахваз) температуры регулярно превышают +45…+50 °C. Охлаждение в пиковые летние месяцы потребляет до 40 % всей вырабатываемой в стране электроэнергии [5]. По мощности картина иная: пиковая нагрузка сети превышает 77 500 МВт, из них на охлаждение приходится около 20 000 МВт, то есть примерно 25 %. Это разные показатели — доля в выработке и доля в пиковой нагрузке, и сравнивать их напрямую нельзя. При этом значительная часть домохозяйств использует дешёвые испарительные «кулеры», а не сплит-системы — есть резерв роста для перехода на сплит-системы, если позволят доход и импорт.
Климатические данные и среднее количество жарких дней в году (с температурой наружного воздуха +25 °C и выше) для трёх крупнейших городов Ирана приведены в табл. 3.
Табл. 3. Климатические показатели крупнейших городов Ирана
| Город | Население, тыс. чел. | Географическая широта, высота | Тип климата | Дней с температурой +25 °C и выше в год |
|---|---|---|---|---|
| Тегеран | 8690 | 35° 41ʹ с. ш., ≈ 1200 м | Полупустынный, средиземноморский (BSk/Csa) | 120–135 |
| Мешхед | 3400 | 36° 18ʹ с. ш., ≈ 985 м | Полупустынный континентальный (BSk) | 105–120 |
| Исфахан | 2260 | 32° 39ʹ с. ш., ≈ 1570 м | Пустынный, полупустынный (BWk/BSk) | 130–145 |
По количеству дней с температурой выше +25 °C (105–145 дней) даже самый «прохладный» из этой тройки город (Мешхед) превосходит Краснодар (95–110 дней) и Астрахань (100–115 дней), а по количеству дней с экстремальной жарой выше +35 °C Тегеран и Исфахан находятся на уровне наиболее жарких пустынных регионов Ближнего Востока.
Физический объём. Последний открытый ряд — JRAIA за 2013–2018 годы [6]: пик 589 тыс. шт. в 2015 году (из них 535 тыс. бытовых), спад до 498 тыс. (448 тыс. бытовых) к 2018‑му. После 2018 года JRAIA перестала публиковать Иран отдельной строкой. Падение официальных цифр — не коллапс спроса, а санкционное замещение импорта готовой продукции локальной сборкой из китайских комплектующих и серым ввозом через ОАЭ и Турцию: доля корейских брендов (LG, Samsung) на рынке бытовой техники Ирана упала с 65 % в 2017 году до 8 % в 2022‑м [7], их место заняли китайские марки (Gree, TCL, Hisense, Midea) и локальные OEM (G‑Plus, Snowa, Pakshoma, Iran Radiator, General Gold) — опять прослеживается явная аналогия с Россией. С учётом видимого импорта (около 230 тыс. настенных и оконных кондиционеров в 2024 году по оценке IndexBox) и локальной сборки мы оцениваем рынок 2025 года в 0,7–1,0 млн шт. в год (далее принимаем 0,95 млн; это экспертная оценка с широким доверительным интервалом — точной статистики не существует).
Весь импорт по всем группам (для контекста). Импорт товаров Ирана в долларах практически стагнировал за 15 лет: $ 65,4 млрд в 2010 году против $ 69,4 млрд в 2024‑м — рост 6 %, тогда как в риалах вырос в десятки раз. Двойное дно — 2013 год ($ 46,6 млрд, первые санкции) и 2020 год ($ 38,8 млрд, максимальное давление и пандемия COVID‑19). Это очень похоже на ситуацию с импортом в России за этот же период.
Цена «под ключ». Цены на сплит-систему 9000 БТЕ/ч на иранских агрегаторах (Emalls, июль 2026 года): от 29 млн (бюджетный General Gold) до 101 млн туманов (топовые модели) за оборудование. Один туман равен десяти риалам; пересчёт в доллары требует перевода туманов в риалы (умножением на десять) и деления на свободный курс (около 1 200 000 риалов за $ 1 на осень 2025 года). Корректный пересчёт: оборудование от $ 242 (бюджет) до $ 840 (премиум); монтаж $ 25–42 (часто бесплатный у брендов). Цена «под ключ» — $ 270–880, в среднем $ 300–400 (для модели 9000 БТЕ/ч), то есть сопоставимо с Россией, а не кратно дешевле.
Денежный объём. При примерно 950 тыс. единиц и средней цене «под ключ» около $ 550 (за 4,1 кВт) денежный объём составляет около $ 0,523 млрд; на душу — около $ 5,7. Это примерно в три раза меньше РФ и примерно в 15 раз меньше Японии на душу населения. А климатическая потребность в охлаждении у Ирана сопоставима с Японией и выше, чем у России.
Япония
Япония — это родина сплит-систем и кондиционера, каким мы его сегодня знаем. В 1961 году компания Toshiba начала производство кондиционеров, разделённых на два блока, которые получили название сплит-систем. Мульти-сплит-системы, а также сплит-системы с тепловым насосом, инверторные компрессоры, настенные и кассетные внутренние блоки — всё это впервые было разработано и внедрено в производство именно японскими компаниями. И сегодня благодаря жаркому климату, с одной стороны, и высокому доходу людей, с другой стороны, Япония остаётся страной с самым высоким потреблением кондиционеров на душу населения в мире. В 2024 году было продано около 9,3 млн сплит-систем при населении 123 млн человек, это 76 кондиционеров в год на 1000 жителей (табл. 4).
ВВП Японии самый большой из рассматриваемых стран — $ 4110 млрд. В пересчёте на одного жителя $ 33 410, что меньше, чем у Канады, но в два раза больше, чем у России.
Средняя мощность внутреннего блока. Если мы обратим внимание на статистику, то увидим, что в Японии на одного человека приходится 40 м2 общей площади жилья. Для сравнения, в России — 29 м2, а в Канаде — 58 м2. При этом стандартная жилая комната в Японии — 8–12 м2. Естественно, для кондиционирования этой небольшой площади требуется минимальная модель 7000 БТЕ/ч. Именно поэтому средняя мощность кондиционера в Японии небольшая, всего 9000 БТЕ/ч. Но по функциональным характеристикам это, как правило, современная модель с множеством дополнительных функций, от самоочищающихся фильтров до контролируемых потоков воздуха в разных зонах. Естественно, с инверторным компрессором, так как сплит-системы с on/off-компрессором ушли из продаж в Японии более 20 лет назад. Стоимость такой модели начинается от $ 700, хотя на японском рынке можно купить и дешёвые модели сплит-систем за $ 300–400.
Монтаж стандартизирован и недорог (около $ 170–230) — японский монтажник работает быстро по типовым квартирам, поэтому доля монтажа в цене (около 20 %) заметно ниже канадской (55–65 %), хотя выше иранской (около 0–10 %).
Общие данные по странам сведены в табл. 4.
Табл. 4. Общие данные стран по экономике и годовым продажам сплит-систем в 2025 году
| Сплит-системы | Россия | Канада | Япония | Иран |
|---|---|---|---|---|
| Продажи в 2025 году, млн шт. | 3,55 | 0,535 | 9,40 | 0,95 |
| Продажи на 1000 человек, шт. | 24,3 | 12,9 | 76,4 | 10,4 |
| Средняя мощность, кВт | 3,31 | 8,81 | 2,6 | 4,1 |
| Мощность всего, млн кВт | 11,75 | 4,71 | 24,44 | 3,90 |
| Численность населения, млн чел. | 146 | 41,5 | 123 | 91,6 |
| Продажи мощности на 1000 человек в год, кВт | 80,5 | 113,6 | 198,7 | 42,5 |
| Средняя стоимость с монтажом, $ | 654 | 4380 | 1130 | 550 |
| Стоимость 1 кВт, $ | 198 | 497 | 435 | 134 |
| Общий объём рынка в деньгах, млн $ | 2322 | 2343 | 10 622 | 523 |
| Объём рынка на одного человека, $ | 15,90 | 56,47 | 86,36 | 5,70 |
| ВВП в 2025 году, млрд $ | 2561 | 2320 | 4110 | 475 |
| ВВП на душу населения, тыс. $ | 17,54 | 55,90 | 33,41 | 5,19 |
| Средняя площадь жилья на одного человека, м2 | 29,00 | 58,00 | 40,00 | 24,00 |
Часть 2. Теоретические модели расчёта количества продаваемых сплит-систем в год в разных странах
В статье [3] высказано предположение, что расчётами «сколько кондиционеров должно продаваться в стране» в мире «никто никогда не занимался». Здесь мы вынуждены вступиться за науку: этой теме больше полувека, и она имеет прямое отношение к нашему спору.
Biddle в работе «Explaining the spread of residential air conditioning, 1955–1980» [8] на данных трёх переписей США показал: в 1955 году кондиционер имели менее 2 % американских жилищ, к 1980 году — уже больше половины. Распространение объяснялось прежде всего ростом доходов и падением стоимости покупки и эксплуатации; климат (градусо-дни охлаждения, влажность) задавал географический рисунок, но «движущей силой» был доход. Ровно те же выводы мы получили для России в [1].
Sailor и Pavlova [9] на данных 39 городов США построили зависимость насыщения рынка кондиционеров от градусо-дней охлаждения (Cooling Degree Days, CDD) — стандартная метрика «жаркости», которую мы рекомендуем и российской отрасли вместо неформального «числа жарких дней».
Работа McNeil и Letschert [10] (ранние версии — LBNL/ECEEE, 2007–2008 годы) представляет собой методологический фундамент всех современных прогнозов. Проникновение кондиционеров равно произведению двух сомножителей: климатического потолка (Climate Maximum — функция CDD: в холодном климате близок к нулю, в жарком стремится к 100 %) и доступности по доходу (Availability — логистическая S‑кривая: ниже порога покупок нет, выше — взрывной рост, затем насыщение). Заметим: «порог доступности» из [3], включая колоритный пример с туалетной бумагой, — это и есть логистическая функция Availability, опубликованная пятнадцатью годами ранее.
Davis и Gertler [11] на выборке 27 тыс. мексиканских домохозяйств измерили скорость движения по S‑кривой: в жарких регионах насыщение растёт примерно на 2,7 процентного пункта на каждую $ 1000 годового дохода домохозяйства.
Pavanello, De Cian и др. [12] ввели понятие Adaptation Cooling Deficit (дефицит адаптационного охлаждения) — разрыва между климатической потребностью в охлаждении и фактической обеспеченностью из‑за нехватки дохода — на материале Бразилии, Индии, Индонезии и Мексики. Иран из нашей четвёрки — хрестоматийный носитель этого дефицита.
Наконец, IEA «The future of cooling» [13]: мировой парк кондиционеров — 1,6 млрд единиц в 2018 году с прогнозом 5,6 млрд к 2050‑му («10 новых кондиционеров каждую секунду ближайшие 30 лет») — почти весь прирост придётся на страны, которые сейчас проходят порог доступности. Глобальные модели спроса жилого сектора на отопление и охлаждение в условиях изменения климата строились и раньше — Isaac и van Vuuren [14]. Для справки: мировой спрос 2024 года — 131,6 млн шт. по данным Японской ассоциации индустрии холодильной техники и систем кондиционирования воздуха (JRAIA) [6] (140,6 млн по оценке японского отраслевого издания JARN), из них КНР — 49,7 млн.
Формула ниже — прямая наследница этой линии:
| S = SmaxКдКк, | (1) |
где S — продажи систем комфортного охлаждения (в киловаттах холода); Smax — теоретический максимум страны; Кд — коэффициент дохода (аналог Availability); Кк — коэффициент климата (аналог Climate Maximum).
Попробуем рассчитать величину Smax для наших стран.
Мы рассматриваем именно комфортное кондиционирование, то есть направленное на создание оптимального микроклимата для людей. Технологическое охлаждение, необходимое для работы техники (серверные, дата-центры, охлаждение станков и т. д.), мы сознательно вывели за скобки.
Итак, какая же максимально возможная величина систем охлаждения теоретически существует для каждой страны? Эту величину логично измерять не в штуках, а в количестве холода. Какая максимальная холодильная мощность кондиционера требуется одному человеку? Во‑первых, это зависит от климата, поскольку чем жарче на улице, тем больше величины теплопоступлений через ограждающие конструкции зданий и с вентиляционным воздухом. Во‑вторых, от площади жилья, которая приходится на одного человека. Если мы вспомним, что, например, в Канаде на сегодня 58 м2 жилья на одного человека, а в России ровно в два раза меньше (при одинаковом климате), то есть 29 м2, то логично, что возможная величина охлаждения в Канаде в два раза больше.
Но, кроме жилья, человек проводит также время в офисе, в магазине, в лечебных учреждениях, а там также необходимо охлаждать воздух для комфорта. Долю кондиционируемой площади в нежилых зданиях примем за 30 % от жилой.
Исходя из численности населения стран, климата, площади жилых зданий на одного человека рассчитаем максимально возможную теоретическую величину Smax по холоду (табл. 5).
Табл. 5. Расчёт максимально возможных продаж систем комфортного охлаждения
| Страны | Россия | Канада | Япония | Иран |
|---|---|---|---|---|
| Население, млн чел. | 146 | 41,5 | 123 | 91,6 |
| Жилая площадь на одного человека, принятая для расчёта, м2 | 50 | 50 | 50 | 50 |
| Площадь нежилых зданий на одного человека (30 %), м2 | 15 | 15 | 15 | 15 |
| Итого возможная кондиционируемая площадь, м2 | 65 | 65 | 65 | 65 |
| Удельные теплоизбытки, Вт/м2 | 90 | 90 | 140 | 140 |
| Максимально возможная мощность охлаждения на одного человека, кВт | 5,85 | 5,85 | 9,10 | 9,10 |
| Максимально возможная мощность охлаждения, млн кВт | 854 | 243 | 1119 | 834 |
| Средний срок службы системы кондиционирования, лет | 12 | 15 | 12 | 10 |
| Реализация в год новых систем кондиционирования, млн кВт | 71,2 | 16,2 | 93,3 | 83,4 |
На этом этапе нам интересно сравнить, а сколько же продаж систем комфортного охлаждения фактически имеется сегодня в наших странах. Но сделать это не так просто, поскольку нужно учесть все источники холода (оконные и мобильные моноблоки, сплит‑ и мульти-сплит-системы, мини‑ и полноразмерные VRF, чиллеры и реверсивные тепловые насосы).
В результате сбора всех данных у нас получилась табл. 6.
Табл. 6. Расчёт общей мощности годовых продаж систем охлаждения по странам
| Страны | Россия | Канада | Япония | Иран |
|---|---|---|---|---|
| Сплит- и мульти-сплит-системы | ||||
| Продажи в 2025 году, млн шт. | 3,55 | 0,535 | 9,4 | 0,95 |
| Средняя мощность, кВт | 3,31 | 8,81 | 2,6 | 4,1 |
| Мощность всего, тыс. кВт | 11 751 | 4713 | 24 440 | 3895 |
| Стоимость розничная на 1 кВт, $ | 198 | 497 | 435 | 134 |
| Итого весь рынок, млн $ | 2327 | 2343 | 10 631 | 522 |
| Доля от общего холода, % | 86,10 | 84,06 | 62,30 | 84,50 |
| VRF‑системы, наружные блоки | ||||
| Продажи в 2025 году, тыс. шт. | 34,1 | 6,4 | 149 | 4,0 |
| Средняя мощность, кВт | 30 | 30 | 30 | 30 |
| Мощность всего, тыс. кВт | 1023 | 192 | 4470 | 120 |
| Стоимость розничная на 1 кВт, $ | 950 | 1800 | 1600 | 800 |
| Итого весь рынок, млн $ | 972 | 346 | 7152 | 96 |
| Доля от общего холода, % | 7,50 | 3,42 | 11,40 | 2,61 |
| Оконные и напольные моноблоки | ||||
| Продажи в 2025 году, тыс. шт. | 140 | 170 | 226 | 80 |
| Средняя мощность, кВт | 2,5 | 2,5 | 2,5 | 2,5 |
| Мощность всего, тыс. кВт | 350 | 425 | 565 | 200 |
| Стоимость розничная на 1 кВт, $ | 150 | 150 | 150 | 150 |
| Итого весь рынок, млн $ | 53 | 64 | 85 | 30 |
| Доля от общего холода, % | 2,57 | 7,58 | 1,44 | 4,34 |
| Чиллеры для нетехнологического охлаждения, включая реверсивные тепловые насосы | ||||
| Продажи в 2025 году, шт. | 1650 | 923 | 14 990 | 1300 |
| Средняя мощность, кВт | 316 | 300 | 650 | 300 |
| Мощность всего, тыс. кВт | 521 | 277 | 9744 | 390 |
| Стоимость розничная на 1 кВт, $ | 1200 | 1600 | 1350 | 990 |
| Итого весь рынок, млн $ | 626 | 443 | 13 154 | 386 |
| Доля от общего холода, % | 3,82 | 4,94 | 24,84 | 8,47 |
| Всего холод от всех источников, тыс. кВт | 13 644 | 5607 | 39 218 | 4605 |
| Всего рынок, млн $ | 3977 | 3195 | 31 022 | 1034 |
| Средняя стоимость 1 кВт, $ | 291 | 570 | 791 | 225 |
| Реализация на одного человека в год, Вт | 93 | 135 | 319 | 50 |
| Реализация на одного человека в год, $ | 27 | 77 | 252 | 11 |
Самую большую долю холодопроизводительности у всех стран занимают сплит-системы. Очевидно, что на сегодня это доминирующий тип оборудования для кондиционирования в мире. Во всех рассматриваемых странах доля сплит-систем по мощности составляет более 80 %, кроме Японии. В Японии — всего 62 %, так как в больших городах большую роль играют системы центрального охлаждения — чиллеры и системы класса VRF. Мы уже рассказывали на страницах нашего журнала о центральной холодильной станции на основе чиллеров в Токио, которая охлаждает целый городской район с жилыми и общественными зданиями.
Самый большой рынок по общей холодопроизводительности — это, конечно, тоже Япония. Большая численность населения, жаркий климат, высокий доход — все эти факторы сошлись в этой стране.
Наиболее близкий по летней температуре к Японии — это Иран, но эта страна обладает самым маленьким потреблением холода, даже по сравнению с Канадой. Высокий коэффициент климата Кк, но низкий и падающий в долларах доход Кд. Классический «дефицит охлаждения» [12]: климат требует, доход не пускает. И 70 % домохозяйств на испарительных охладителях — прямое подтверждение.
Канада: Кд наибольший из четвёрки — 0,69, но Кк средний, что ограничивает проникновение. Отсюда мощные и дорогие системы, а не массовость. Высокая цена «под ключ» означает дорогой труд.
Россия: средний доход Кд, средний Кк — умеренное проникновение и, как следствие, дешёвые настенные сплит-системы.
Теперь, когда мы знаем конкретные цифры по теоретически максимальной и фактической величине продаж систем комфортного охлаждения в наших рассматриваемых странах, мы можем математически рассчитать коэффициенты Кд и Кк в формуле (1). Причём коэффициенты дохода Кд у Канады и Японии сопоставимы. А коэффициенты климата Кк практически идентичны у России с Канадой (средний климат) и у Японии с Ираном (жаркий климат). Это нам поможет при вычислении конкретных показателей.
Вычисление коэффициента дохода и коэффициента климата
Как мы уже определили выше, коэффициент дохода Кд — это понижающий коэффициент, показывающий величину дохода для принятия решения установить кондиционер, а точнее полностью кондиционировать всю жилую площадь квартиры или дома. Математически, исходя из формулы (1), этот коэффициент покажет процент охвата возможной кондиционируемой площади в «абсолютно жаркой стране» (Кк = 1).
Япония и Иран по климату близки к определению «абсолютно жаркой страны», и условно для них можно принять Кк = 0,9. Следовательно, реальный процент охвата возможной кондиционируемой площади и будет равен нашему искомому коэффициенту дохода Кд. Путём подбора значений на основе теоретического максимума и фактически реализованного за год холода в странах мы определяем Кд для Японии 0,46, а для Ирана — 0,06 (табл. 7). Если для Ирана низкий коэффициент понятен, так как реально небольшое количество помещений охвачено системами охлаждения, то почему такой низкий коэффициент получился для Японии?
Дело в том, что тут сработали два понижающих фактора.
Во‑первых, мы рассматривали некую идеализированную страну с фиксированной площадью жилых и общественных зданий на одного человека 65 м2. Из наших рассматриваемых стран только Канада достигла этого уровня. В Японии пока этот показатель на 20 % меньше.
Существуют исследования, показывающие корреляцию уровня дохода населения и площади жилья на одного человека. В нашем случае это подтверждается примером Канады, которая имеет самый высокий доход на душу населения и соответственно самую большую площадь на одного человека.
Во‑вторых, в Японии существуют квартиры, где кондиционер установлен только в одной комнате, а в нашем идеализированном случае принято 100 %‑ное кондиционирование. Поэтому даже для Японии есть потенциал роста до некоторого максимума, который, впрочем, на практике на 100 % не будет достижим.
Сравнивая значения максимально возможной мощности охлаждения в стране и реальные показатели на сегодня, можно сделать следующие выводы (табл. 7).
Табл. 7. Расчёт коэффициентов дохода и климата
| Страна | Максимум, млн кВт | Факт, млн кВт | Реализация, % | Кд | Кк |
|---|---|---|---|---|---|
| Россия | 71,2 | 13,6 | 19,17 | 0,38 | 0,5 |
| Канада | 16,2 | 5,6 | 34,61 | 0,69 | 0,5 |
| Япония | 93,3 | 39,2 | 42,05 | 0,46 | 0,9 |
| Иран | 83,4 | 4,6 | 5,52 | 0,06 | 0,9 |
Табл. 8. Общая жилая площадь на одного жителя по странам
| Страна | Площадь, м2 | Страна | Площадь, м2 |
|---|---|---|---|
| США | 77 | Великобритания | 41 |
| Китай | 40 | Франция | 43 |
| Германия | 47 | Италия | 34 |
| Япония | 40 | Россия | 29 |
| Индия | 12 | Канада | 58 |
Россия реализовала лишь 19 % своего потенциала. Реальные продажи техники для кондиционирования могут быть в 3–5 раз больше по киловаттам холода. Причины этого следующие:
- Низкая величина охвата системами кондиционирования существующих жилых объектов. Для большинства жителей страны полностью кондиционируемая квартира или дом — это роскошь.
- Небольшая жилая площадь на человека (29 м2). В большинстве развитых стран в 1,5–2 раза больше (табл. 8). Большая площадь охлаждения приводит к большей мощности кондиционера по холоду.
- Низкий среднедушевой доход. Покупка кондиционера находится на условном пятом месте по потребностям человека, очередь до которого просто не доходит.
- Относительно холодный климат. От 5 до 15 дней в году с температурой выше +30 °C в большинстве крупных городов России, кроме южных (табл. 1), психологически не являются для жителей необходимым условием для покупки кондиционера.
Что же влияет на продажи систем кондиционирования в любой стране?
Попробуем ещё раз ответить на этот вопрос в свете приведённых исследований:
- Уровень дохода населения. Самый значимый критерий. Чем выше уровень дохода населения, тем больше продаётся систем по киловаттам, с одной стороны, и тем качественнее этот киловатт сам по себе. В Канаде самый высокий доход на душу населения, и там же применяются более дорогие системы и решения с точки зрения стоимости 1 кВт, а именно канальные встроенные модели, режим теплового насоса, более дорогие бренды и т. д. В Иране самый низкий уровень жизни, и продажи сплит-систем там минимальны. Стоимость 1 кВт холода там тоже самая низкая. Для России этот же пример можно привести для двух городов: Москвы и Самары. В Самаре более жаркое лето, но проникновение сплит-систем в Москве в два раза выше [3]. Это можно объяснить только одним — более высоким уровнем доходов в Москве по сравнению с Самарой.
- Климат, а точнее количество жарких дней в году (или более точный критерий — градусо-часы). Считается, что количество дней в году выше +25 °C прямо пропорционально продажам сплит-систем в конкретном городе (экспертная оценка). Япония, как и Канада, — это страны с высоким доходом на душу населения. Но продажи кондиционеров в Японии в разы выше, так как количество жарких дней в Японии намного больше. В России можно привести в пример города Новосибирск и Краснодар. Среднедушевой доход в этих городах примерно равен, а продажи кондиционеров в Краснодаре в разы превышают продажи в Новосибирске.
- Стоимость 1 кВт холода. Принципиально этот критерий связан с пунктом № 1. Чем ниже уровень дохода населения, тем дешевле применяемые системы. Люди стремятся закрыть потребность в охлаждении максимально дёшево, если доход не позволяет купить более дорогой и качественный кондиционер. В Иране стоимость 1 кВт холода около $ 140, то есть меньше, чем у всех рассматриваемых стран. Но даже это считается дорого, и значительная часть населения пользуется ещё более дешёвыми установками испарительного охлаждения. Технологическая дефляция и падение стоимости сплит-систем за последние 15 лет в два раза позволили увеличить продажи в штуках в России за тот же период тоже в два раза. Если завтра по какой-либо причине стоимость сплит-систем в России ещё упадёт в два раза, это неизбежно приведёт к дальнейшему увеличению продаж в штуках, поскольку в стране закрыто лишь 20 % потребности в охлаждении квартир.
- Общая площадь всех жилых помещений. Потенциально система кондиционирования устанавливается и рассчитывается на определённую площадь. Конечно, существует множество других факторов — от размера и ориентации окон до термического сопротивления стен, но в целом на 1 м2 жилой площади требуется от 80 до 150 Вт холода. Поэтому если в Канаде на одного жителя приходится около 58 м2 жилой площади, а в России в два раза меньше, то и естественно потенциал сегодня у Канады в два раза выше для продажи кондиционеров. Причём неважно, сколько при этом строится в стране нового жилья. С точки зрения мощности сплит-системы ей абсолютно всё равно, только что построено это жильё или это вторичка.
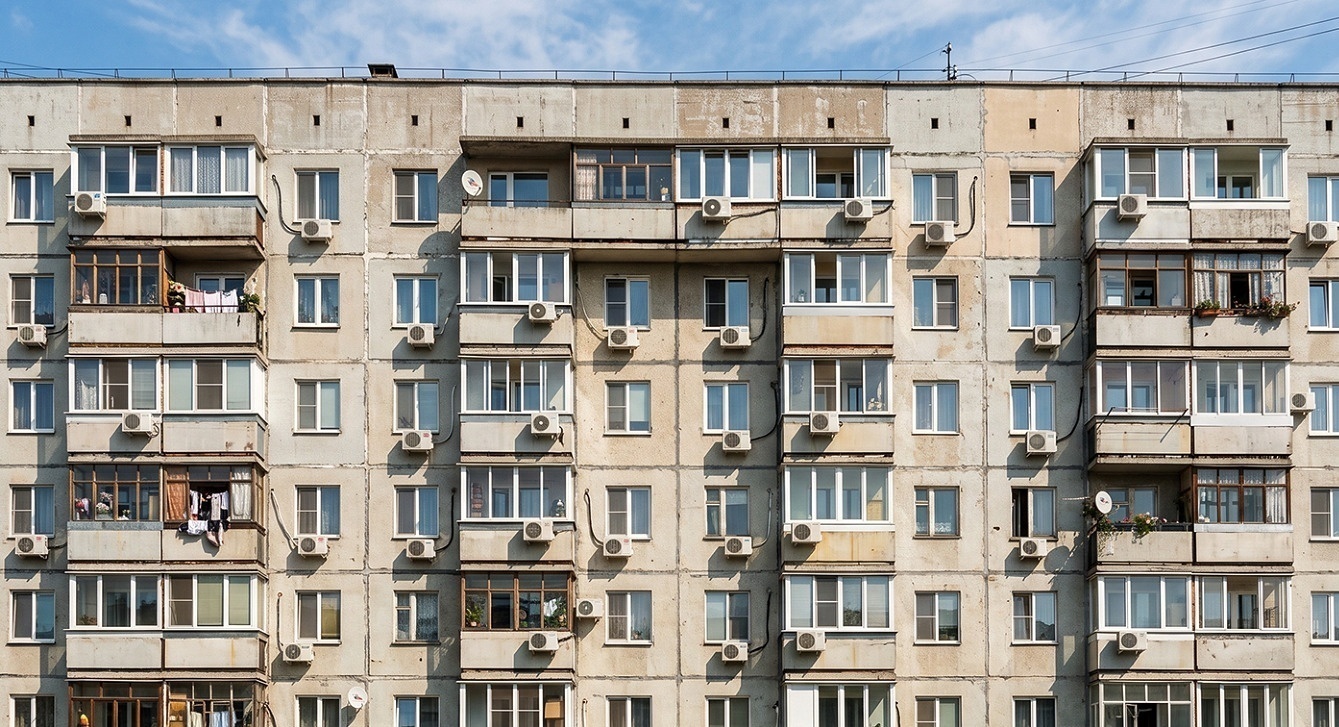
От чего на практике мало зависят продажи сплит-систем (для России сегодня, то есть для ненасыщенного рынка)
- От количества кондиционеров на замену. Давайте попробуем ответить на вопрос, всегда ли меняется сплит-система, если она вышла из строя? По нашему опыту, это совсем не обязательно. Владелец старого кондиционера может: отремонтировать его; отложить замену ещё на несколько сезонов; купить более дешёвый прибор; временно пользоваться вентилятором; переехать или не использовать помещение; заменить кондиционер только после жары или полного отказа. Установленный парк действительно создаёт потенциальную потребность в замене, но не определяет фактические продажи автоматически. Это хорошо видно на российском рынке 2014–2016 годов: число ранее установленных кондиционеров, требующих замены, не уменьшалось, однако рынок бытовых и полупромышленных систем снизился вследствие девальвации рубля, роста цены импортной техники и снижения доступности покупки. Следовательно, замена — это не гарантированный объём реализации, а отложенный спрос, который превращается в продажу лишь при достаточной платёжеспособности потребителя (пункт № 1 выше).
- От количества вводимого жилья. Сдача квадратных метров нового жилья также не означает автоматически установку в нём системы кондиционирования. Следовательно, первичны не новые квадратные метры, а сколько вообще в стране имеется квадратных метров жилья, в которые потенциально может быть установлен кондиционер (или не установлен, если у владельца недостаточно средств). Квартира может быть построена, но не продана конечному заказчику, и долгое время стоять без отделки. Тот же пример 2014–2016 годов показал, что ввод жилья формирует долгосрочный объём потенциально кондиционируемой площади, но в 2014–2016 годах он не объясняет падение рынка кондиционеров: ввод в 2015 году вырос, а в 2016 году сократился только на 6 %. Рынок при этом упал существенно сильнее, что указывает на доминирующее влияние доступности оборудования, цен и доходов, а не динамики новостроек.
Количество кондиционеров на замену и количество новостроек заметно влияют на продажи систем кондиционирования только на полностью насыщенном рынке, когда устанавливать новые системы кондиционирования уже физически некуда. Например, в США 88 % жилья уже имеет кондиционер, поэтому, как правило, новые системы кондиционирования ставятся или взамен старых, или в новостройках. Но в России рынок ещё далёк от этого состояния. Даже в Москве кондиционировано сегодня менее 50 % жилой площади (не путать с общим количеством кондиционеров и квартир, так как один кондиционер на квартиру закрывает потребность только для однокомнатных квартир). В среднем по стране эта цифра менее 20 % [3]. Сопоставление стран по реализации холодильной мощности на одного человека приведено на рис. 1.
Часть 3. Ответы на вопросы и возражения в статье Георгия Литвинчука [3]
Вышедшая в № 6/2026 журнала СОК статья автора [1] о корреляции российского рынка сплит-систем с макроэкономикой вызвала живую дискуссию. В № 7/2026 с развёрнутым ответом выступил генеральный директор компании «Литвинчук Маркетинг» Георгий Литвинчук [3].
Мы благодарны оппоненту: во‑первых, за впервые опубликованный в открытой печати ряд российского рынка кондиционеров в денежном выражении за 25 лет (рис. 2 в [3]) — это ценнейший материал; во‑вторых, за чётко сформулированные возражения, которые позволяют продвинуть дискуссию дальше.
Начнём с неожиданного наблюдения: в фактах мы с оппонентом почти не расходимся.
График рынка в денежном выражении из [3] (дилерские цены без НДС, данные «Литвинчук Маркетинг» за 1999–2025 годы) показывает: пик 2011 года — около $ 1,6 млрд, 2024 год — около $ 1,05 млрд, 2025 год — чуть менее $ 1 млрд. То есть в номинальных долларах рынок 2024–2025 годов на 35–40 % ниже пика 2011 года, а с поправкой на долларовую инфляцию — примерно вдвое ниже. Это ровно тот вывод, который был получен нами расчётным путём в [1] (наша оценка давала –37 % от пика в рознице). Два независимых метода — расчётная декомпозиция цены в [1] и статистика фактических цен в [3] — дали одинаковую картину. Спор о фактах на этом можно считать закрытым: в штуках рынок вырос в разы, в реальных деньгах — не вырос. Остался спор об интерпретации, и он гораздо интереснее.
Оппонент интерпретирует так: «потребители в разы меньше платят за свой комфорт», и потому денежная метрика ни о чём не говорит. Мы интерпретируем иначе: денежная метрика говорит о другом — не о комфорте потребителя, а о ёмкости отрасли: о выручке, марже, фонде оплаты труда монтажников, инвестиционной привлекательности дистрибуции. Оба утверждения верны одновременно, потому что описывают разные стороны одного явления. Именно поэтому отрасли нужны обе метрики, а не одна «правильная».
Возражение первое:
«ВВП в реальных долларах в 2025 году вырос на 15 %, а продажи в штуках упали — значит, метрика бесполезна». Здесь оппонент опровергает тезис, которого мы не выдвигали. В [1] прямо показано: корреляция штучных продаж с реальным ВВП — 0,20, то есть штуки от ВВП почти не зависят — это наш собственный результат, вынесенный в выводы. С ВВП на длинном горизонте коррелирует рынок в деньгах (коэффициент корреляции r составил 0,86 по уровням за 15 лет). И что же показал 2025 год? Штуки упали на 16 % (с 4,22 до 3,5–3,6 млн — здесь мы согласны с данными оппонента [2, 3]), причины известны: лето в пределах климатической нормы, ключевая ставка 21 % и «депозитное» поведение потребителя, затоваривание складов после рекордных закупок. А рынок в деньгах — по данным самого же оппонента — снизился лишь на 6 % (с $ 1,05 млрд до около $ 1 млрд в дилерских ценах). Разнонаправленная динамика штук и денег в отдельно взятый год — это погодный и процентный шум; корреляция уровней на горизонте 15 лет от одной точки не разрушается (в 2010–2011 годах жара дала +60 % штук при обычном ВВП — и это тоже был шум, только со знаком плюс). Макроэкономическая рамка хорошо работает на горизонте 5–15 лет именно в деньгах.
Возражение второе:
«Парк кондиционеров в России — 260 на 1000 жителей, как в Канаде. Догнали и перегнали — значит, доход ни при чём». Это центральный аргумент [3], и он опирается на счёт «в штуках без привязки к характеристикам». Но штука штуке рознь. Канадская «штука» — это преимущественно центральная канальная система на весь дом мощностью 10–20 кВт, часто с функцией теплового насоса, установленная за 5–8 тыс. канадских долларов. Российская «штука» — настенная сплит-система 2,1–2,6 кВт на одну комнату за $ 400–700 «под ключ». Один и тот же «кондиционер на 1000 жителей» в Канаде охлаждает дом площадью 150–250 м2, а в России — комнату в 17–20 м2.
Если сравнивать не штуки, а холодопроизводительность и деньги, Канада покупает на душу населения в 1,4 раза больше киловатт холода (табл. 4) и в 3,5 раза (в деньгах) больше качества холода. Мы охотно верим, что парки в штуках близки, — но именно это и доказывает наш тезис: штучная метрика уравнивает то, что различается в разы.
Возражение третье:
«После ВВП по ППС 20–25 тыс. долларов на душу кондиционер общедоступен, и любые корреляции ломаются. Пример: Китай — 280 кондиционеров на 1000 жителей, Тайвань втрое богаче — только 230». Идея порога доступности верна — это классическая логистическая S‑кривая из литературы. Но приведённые в [3] цифры устарели.
По данным Национального бюро статистики КНР, в 2023–2024 годах в Китае 145,9 кондиционера на 100 домохозяйств (в городах — 175,7), что даёт 520–560 штук на 1000 жителей, а не 280 (280 — уровень примерно 2012 года); ВВП Китая по ППС — уже около $ 29 тыс. на душу, а не $ 21 тыс. На Тайване кондиционеры есть у 96 % домохозяйств (DGBAS, 2020 год), в среднем около 2,25 штуки на домохозяйство, парк — около 20 млн единиц, то есть около 860 на 1000 жителей — почти вчетверо больше, чем указано в [3], и в 1,6 раза больше, чем в Китае. Более богатый и более жаркий Тайвань закономерно обгоняет Китай — корреляция дохода и климата с парком жива и здорова, ломается связь дохода со штуками, но не с деньгами.
Возражение четвёртое.
Точная цитата из статьи: «В ряде богатых экваториальных стран, например, в Сингапуре, парк кондиционеров вдвое меньше, чем в России… Если человек родился и вырос при плюс двадцати семи — плюс тридцати двух градусах Цельсия, то плюс двадцать градусов Цельсия для него — некомфортная температура».
Что говорит официальная статистика? Доля домохозяйств Сингапура, владеющих кондиционером, — 81,9 % на 2023 год. Это один из самых высоких показателей охвата в мире, а не признак недонасыщенности. В России эта величина менее 40 %.
Возражение пятое.
Цитата: «Порог, начиная с которого человек рассматривает такую покупку, — возможность приобрести кондиционер на одну зарплату… надо оперировать… тем, какой процент сограждан зарабатывает больше, чем минимальная стоимость кондиционера с монтажом».
Но есть одна проблема: «одна зарплата» — это ресурс не только покупателя, но и его семьи. Один и тот же уровень зарплаты даёт совершенно разную реальную покупательную способность в зависимости от того, сколько человек эта зарплата содержит. Средняя зарплата в России за 2025 год — 100 360 руб. в месяц до НДФЛ, то есть на руки после вычета налога остаётся 87 313 руб. Прожиточный минимум с 2026 года — 20 644 руб. на трудоспособного взрослого и 18 371 руб. на ребёнка. Следовательно, если работающий живёт один, то свободные деньги, которые он может потратить на покупку кондиционера, — 66 669 руб. Если же у него есть неработающая жена и два ребёнка, то остаток суммы при этом 9283 руб. Очевидно, что при одинаковой зарплате ситуация для покупки кондиционера принципиально разная. Именно поэтому мы использовали в [1] среднедушевой доход, а не среднюю зарплату.
Часть 4. В качестве заключения
Представим ситуацию, что экономика в России стала развиваться по иному пути, например, по пути такой очень похожей на нас страны, как Канада. Попробуем определить, как бы выглядел наш климатический рынок в этом случае.
Сплит-системы в киловаттах холода продавались бы больше примерно в полтора раза. То есть около 16,7 ГВт холода (сейчас 11,7 ГВт). Но структура рынка сплит-систем абсолютно другая. Самая продаваемая модель — вовсе не «семёрка» с on/off-компрессором, а инверторная модель 36 000 БТЕ/ч канального кондиционера с эффективным тепловым насосом, обслуживающего весь дом. В деньгах рынок сплит-систем вырастет в 3,5 раза.
VRF‑системы продавались бы, наоборот, в полтора раза меньше (около 22 тыс. наружных блоков против 34 тыс. сегодня). Этот неожиданный факт объясняется технологическим переходом, который идёт в мире в настоящее время. Требования к замене фреонов на природные хладагенты приводят к отказу от VRF‑систем уже сейчас и в ближайшем будущем. Мы ранее на страницах журнала СОК [15] подробно рассмотрели этот вопрос.
Оконные и напольные моноблоки продавались бы в четыре раза больше. Если законодательные требования к фасадам зданий будут более строгие, это подтолкнёт рынок к самым простым и временным решениям, то есть использованию моноблочных кондиционеров. Тем более что сегодня напольный кондиционер обладает самым дешёвым киловаттом холода. Да, у него много недостатков, от шума компрессора до вентиляционного шланга, но закрыть несколько очень жарких дней в году он в состоянии. Однако без сомнения сплит-системы более удобны, и благодаря технической дефляции цены на них ненамного выше напольных кондиционеров.
Чиллеры и тепловые насосы получат хороший старт и увеличение продаж в два раза в киловаттах холода и в 2,5 раза в деньгах. Переход на хладагенты с низким GWP, например, горючий R290 (пропан), позволит именно чиллерам безопасно использовать его в закрытом контуре. VRF‑системы не могут использовать высокогорючие хладагенты классов A2 и A3, исходя из противопожарных требований. Функция теплового насоса в чиллерных системах даёт возможность уже сегодня эффективно и экономично обогревать здание в России с помощью бивалентного режима.
Всего климатический рынок России может в ближайшее время вырасти в киловаттах в полтора раза (до 20 ГВт холода, сегодня 13 ГВт), а в деньгах в три раза, до $ 12 млрд. Но при условии, что доход на душу населения должен расти, а импортное оборудование должно оставаться доступным по цене. Однако изменение ситуации может пойти по другому пути. В этом сценарии мы увидим стагнацию или даже падение климатического рынка в разы, как в киловаттах холода, так и в деньгах.