Финансирование энергоперехода в странах Ассоциации государств Юго-Восточной Азии (АСЕАН) упирается уже не в поиск капитала, а в то, что многие проекты остаются непривлекательными для банков и инвесторов. К такому выводу пришел аналитический центр Ember в отчете Bankable by design: Financing ASEAN’s energy system transformation, подготовленном Динитой Сетьявати и Алние Деморал и опубликованном 7 октября.
Крупные станции финансируются, малые — нет
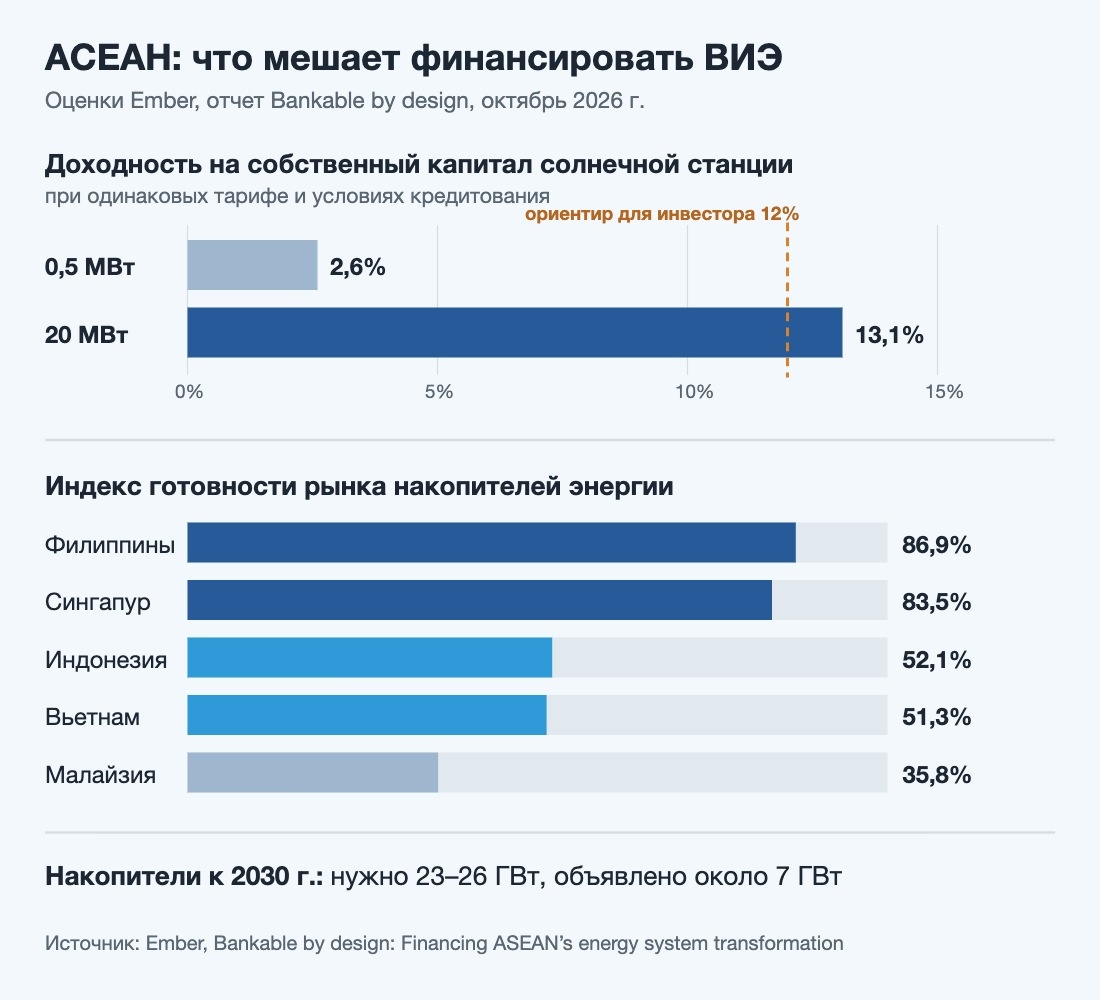
За десять лет установленная мощность солнечных электростанций в регионе достигла 39 ГВт, ветровых — 9,6 ГВт. Анализ 50 крупных проектов ВИЭ, дошедших до финансового закрытия, показывает: в нескольких странах привлечь деньги на большие электростанции уже не проблема. По расчетам Ember, солнечная станция мощностью 20 МВтп при ставке 7% обеспечивает в среднем 13,2% доходности на собственный капитал. Для доходности 12% достаточно тарифа около $72 за МВт·ч — это близко к расчетным оценкам по странам: $74 для Индонезии, $76 для Филиппин и $71 для Вьетнама.
С небольшими распределенными солнечными установками, накопителями энергии и электросетями эта схема работает заметно хуже. Для малых солнечных проектов главный фактор — масштаб, а не стоимость кредита. Каждый дополнительный мегаватт поднимает доходность примерно на 0,5 процентного пункта, хотя эффект постепенно затухает: переход с 19 на 20 МВт почти ничего не добавляет. Снижение ставки с 9 до 5% дает лишь около 4,4 п. п. При одинаковых тарифе и условиях кредитования проект мощностью 0,5 МВт приносит 2,6% доходности, а 20-мегаваттный — 13,1%.
Между тем планы правительств во многом опираются именно на малую генерацию. Индонезия рассчитывает построить около 80 ГВт распределенных солнечных станций в более чем 80 тыс. деревень, Филиппины намерены к 2028 году подключить к электроснабжению все домохозяйства. Чтобы такие проекты стали интересны финансистам, авторы предлагают снизить затраты на их подготовку и объединять малые объекты в крупные портфели.
Накопители: потребность втрое выше заявленного
По региональным сценариям энергоперехода, к 2030 году странам АСЕАН понадобится 23–26 ГВт систем накопления энергии, а публично объявлены проекты лишь примерно на 7 ГВт. В индексе готовности рынков накопителей, составленном Ember, лидируют Филиппины (86,9%) и Сингапур (83,5%). Индонезия (52,1%) и Вьетнам (51,3%) находятся в переходном состоянии, рынок Малайзии (35,8%) только формируется.
Отдельного рынка мощности нет ни в одной стране региона, а сложить несколько источников дохода от одного накопителя пока практически невозможно. Ember предлагает открыть накопителям доступ к рынкам электроэнергии, вспомогательных услуг, мощности и управления перегрузками сетей.
Сети: выгода есть, но не у инвестора
Проблему сетевых проектов авторы показывают на примере планируемой линии электропередачи между Сараваком (Малайзия) и Западным Калимантаном (Индонезия) длиной 128 км и пропускной способностью 230 МВт. Ее доходность для инвестора — 7,2–8,8%, на 3,2–4,8 п. п. ниже ориентира в 12%, при котором приходит частный капитал. Сети помогают интегрировать ВИЭ, снижают перегрузки и укрепляют энергобезопасность, но эту выгоду получают генерирующие компании, потребители и энергосистема в целом, а не владелец линии. Регулируемые тарифы, рассчитанные на возмещение затрат, почти не оставляют возможности на этом заработать.
Что предлагают авторы
По словам Диниты Сетьявати, руководителя направления внешних связей и стратегического влияния Ember в Азии, разрыв в инвестиционной привлекательности эффективнее всего закрывать мерами, подобранными под конкретный тип активов и рынок. Четкие условия покупки электроэнергии и новые источники дохода для накопителей, обеспечивающих гибкость энергосистемы, сделают такие проекты интереснее для инвесторов.
Среди других мер — приоритет ВИЭ при диспетчеризации, развитие спроса на электроэнергию за пределами модели единственного покупателя и гармонизация технических стандартов через Консультативный комитет АСЕАН по стандартам и качеству (ACCSQ). Для сетевых проектов Ember рекомендует новые финансовые инструменты, гарантии и более гибкое тарифное регулирование.
Пока объем вложений отстает от потребностей: для полного энергоперехода странам АСЕАН к 2035 году потребуется около $281 млрд инвестиций ежегодно.